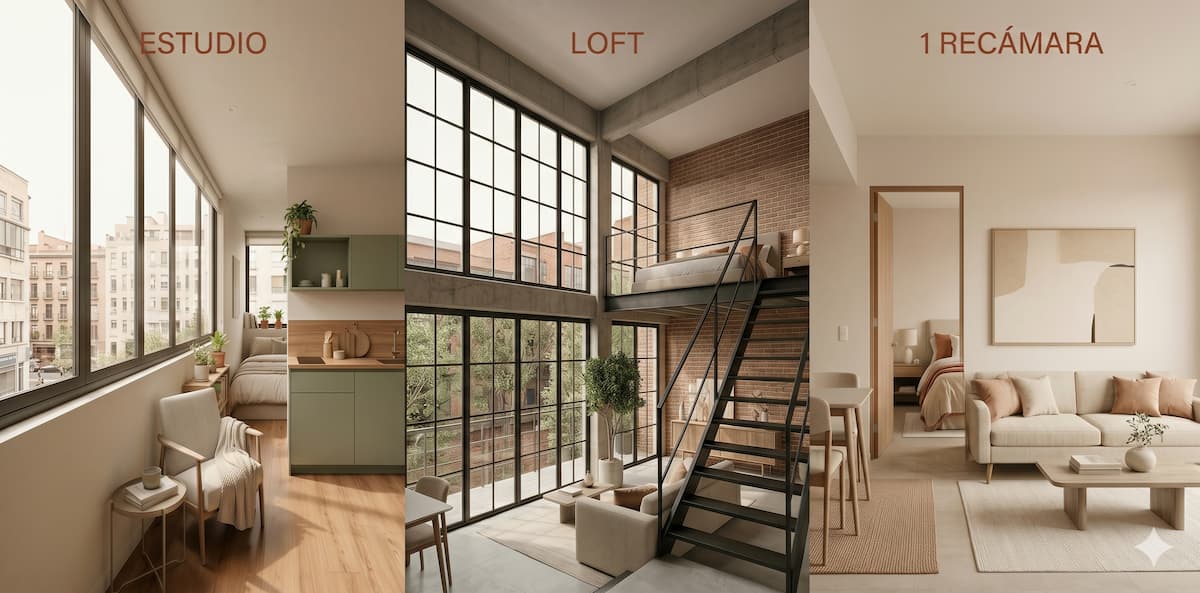
Los puntos Infonavit deciden si puedes solicitar un crédito. No deciden cuánto dinero vas a recibir. Esa diferencia, que parece menor, provoca la mayoría de los malentendidos: hay quien junta el puntaje mínimo, entra a su precalificación esperando una cifra alta y se encuentra con un monto que no alcanza para la vivienda que tenía en mente.
El puntaje es un filtro de entrada. El monto sale de otra cuenta.
Qué miden realmente los puntos
El Instituto del Fondo Nacional de la Vivienda para los Trabajadores calcula tu puntaje con cuatro variables: tu edad, tu salario diario integrado, el ahorro acumulado en tu Subcuenta de Vivienda y la continuidad de tus bimestres de cotización ante el IMSS.
Los recursos del instituto se constituyen con las aportaciones que hacen los patrones, equivalentes al 5% del salario de los empleados a su servicio, “que se integra con los pagos hechos en efectivo, gratificaciones, percepciones, alimentación, habitación, primas, comisiones y prestaciones en especie”. Ese 5% se deposita cada bimestre en tu Subcuenta de Vivienda y funciona en dos direcciones: suma puntos mientras se acumula y después se convierte en enganche cuando ejerces el crédito.
El dinero está a tu nombre desde que entra. Si nunca lo usas para vivienda, se va a tu ahorro para el retiro.
Los puntos se actualizan cada bimestre, conforme tu empresa reporta y paga sus aportaciones. No suben de un mes a otro por voluntad propia.
Cuántos puntos se piden hoy
Desde 2026 el mínimo es de 100 puntos, bajo un esquema llamado Modelo Único de Originación, conocido también como T100 precisamente por ese umbral. Sustituyó al sistema que durante cuatro años pidió 1,080 puntos.
El número solo tiene sentido acompañado de la condición que viene con él: además de los 100 puntos, tienes que comprobar al menos seis meses continuos de empleo formal antes de solicitar. Sin esos seis meses, el puntaje no sirve de nada.
El despliegue del modelo se hizo por fases, así que la cifra que aplica a tu caso es la que aparece en tu propia precalificación, no la que leas en cualquier artículo. Incluido este.
Por qué encuentras tres cifras distintas
Si buscaste el tema antes de llegar aquí, probablemente viste 116, 1,080 y 100 en tres pestañas diferentes. Las tres existieron.
Los 116 puntos fueron el umbral del esquema vigente hasta 2021. Los 1,080 corresponden al modelo que lo reemplazó y que operó hasta el año pasado. Los 100 son los del T100. Ninguna de esas páginas está inventando el dato, están congeladas en el momento en que se escribieron.
Hay una cuarta cifra que circula y confunde más: 268. Ese número nunca fue un mínimo. Era el tope que podía aportar un solo componente, el de edad y salario, dentro del modelo de 1,080. Verla suelta, sin contexto, hace pensar que existe un cuarto sistema.
El modelo T100 y lo que cambió con él
El cambio no fue solo bajar el umbral. Los requisitos obligatorios se redujeron de diez a cinco, y se eliminaron las penalizaciones que castigaban al trabajador cuando su empleador se retrasaba en el pago de las aportaciones patronales. Antes, un patrón moroso te costaba puntos a ti.
El Buró de Crédito también cambió de papel. Dejó de ser el factor que determinaba tu elegibilidad de entrada, aunque el instituto sigue consultándolo y sigue autorizándose esa consulta como parte del trámite.
La lectura corta es que entrar se volvió más fácil. La lectura correcta es que el filtro se movió de lugar.
El endeudamiento pesa más que el puntaje
Bajo el nuevo modelo, el análisis del solicitante es integral: se revisa el comportamiento laboral, el historial crediticio y, sobre todo, el nivel de endeudamiento. Un trabajador con ingresos estables y buen ahorro en su subcuenta puede quedar fuera si arrastra compromisos mensuales elevados en tarjetas de crédito, préstamos personales o financiamiento automotriz.
El umbral que más se menciona es el 70%: cuando las deudas superan esa proporción de los ingresos, el crédito puede perderse aunque la precalificación ya aparezca aprobada.
Esto lleva al error más caro del proceso. Ver un monto en la precalificación y tratarlo como dinero garantizado. No lo es. Antes de entregar un anticipo, pagar un avalúo o firmar cualquier cosa, conviene revisar el estatus completo del trámite y revisar tu historial crediticio con tiempo.
Dónde consultar tu puntaje real
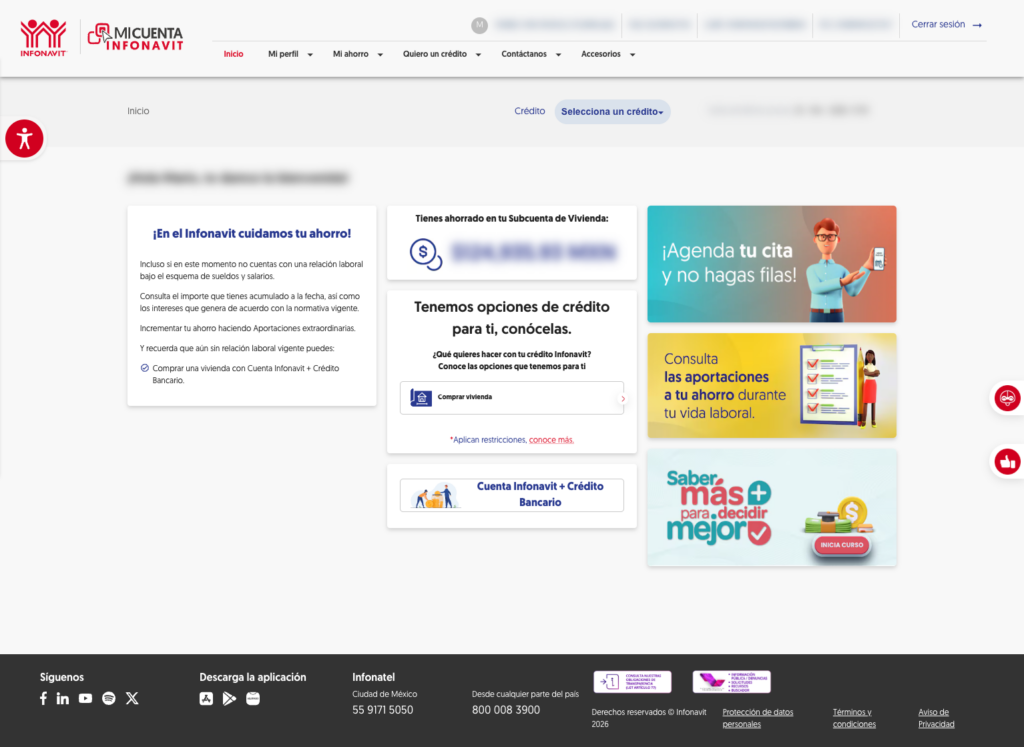
En Mi Cuenta Infonavit. Para crear la cuenta necesitas tu Número de Seguridad Social (NSS), tu Clave Única de Registro de Población (CURP) y tu Registro Federal de Contribuyentes (RFC). Una vez dentro, la ruta es Tramitar mi crédito y después Precalificación y puntos, donde eliges el tipo de crédito que te interesa.
El sistema te devuelve tres cosas: tu puntaje actual, el monto aproximado al que puedes acceder y el descuento mensual estimado sobre tu salario. Si todavía no llegas al mínimo, te indica en cuántos meses aproximadamente podrías alcanzarlo.
Desde la misma cuenta, quien ya tiene crédito puede revisar cuánto debe, consultar su estado de cuenta, checar cuándo y dónde pagar, o hacer el pago de la mensualidad en línea.
El trámite también se puede hacer desde el portal web del instituto o presencialmente en un Centro de Servicio con identificación oficial. Todos los trámites del Infonavit son gratuitos, y cualquiera que te cobre por gestionarlos está cobrando por algo que puedes hacer tú.

Qué documentos pide el expediente
Identificación oficial vigente, INE o pasaporte. Constancia del curso Saber más para decidir mejor, que se toma en línea y sin costo, en su versión actualizada. Estado de cuenta bancario con CLABE interbancaria de no más de dos meses de antigüedad. Constancia de situación fiscal del SAT, homologada con el código postal de tu centro de trabajo.
A eso se suman los requisitos de fondo del crédito tradicional: ser derechohabiente, tener relación laboral vigente, estar registrado en una Afore con los registros biométricos actualizados, autorizar la consulta al Buró de Crédito y no tener un crédito Infonavit vigente.
Un detalle que suele pasar desapercibido: quienes perciben hasta 9,985.43 pesos mensuales quedan exentos de los gastos de titulación. Si tu ingreso está por encima, conviene calcular cuánto necesitas reunir antes de firmar, porque esos costos no vienen dentro del crédito.
Si cambias de trabajo o te dan de baja del IMSS
Los puntos acumulados por edad, salario y ahorro en la subcuenta no se borran. El instituto lo explica así: si te dan de baja en el IMSS y luego te vuelven a dar de alta conservas los que corresponden a esos rubros, “sin embargo, tus bimestres de cotización continua serán afectados”.
Eso es lo que se interrumpe. Cualquier baja, cambio de patrón o periodo sin cotizar reinicia el conteo de los seis meses que exige el modelo actual, y los puntos ligados a las aportaciones se reactivan cuando vuelves a estar dado de alta y tu nuevo empleador cotiza durante tres bimestres seguidos.
En la práctica esto significa que renunciar tres semanas antes de solicitar tu crédito puede retrasarlo medio año. Si ya tienes el puntaje y estás por cambiar de empleo, vale la pena revisar el calendario antes que el sueldo nuevo.
Para qué puedes usar el crédito
Una vez que precalificas, el financiamiento sirve para cuatro cosas:
- Comprar. Un departamento nuevo o usado, una vivienda hipotecada, o adquirir y mejorar un inmueble con un mismo crédito.
- Ampliar o reparar. Remodelar, ampliar o reparar tu vivienda, considerando que el uso de la garantía hipotecaria depende del tipo de renovación.
- Construir. Si tienes un terreno propio, o lo tiene tu cónyuge, pueden construir ahí.
- Pagar tu hipoteca. Liquidar un crédito hipotecario con otra entidad financiera, o destinar una parte a mejorar esa vivienda.
Entre las condiciones del producto están la tasa de interés anual fija sobre saldos insolutos, el seguro de daños con el que cuentan las viviendas y los descuentos por liquidación anticipada. Si llegas a tener problemas de pago, el esquema de Cobranza Social ofrece alternativas según tus posibilidades. Y al liquidar tu primer crédito en tiempo y forma se abre la opción de un segundo.
Del puntaje al monto: qué alcanza y qué no
El tope del crédito tradicional en 2026 es de 2,935,002.35 pesos, con plazo de hasta 30 años y tasa fija de entre 3.69% y 10.45% anual según tu nivel salarial. Hay un límite adicional por edad: la suma de tus años y el plazo elegido no puede rebasar 70 en hombres ni 75 en mujeres.
Ese es el máximo del producto, no lo que recibe la mayoría. Si quieres afinar el cálculo para tu caso, aquí explicamos cuánto te presta Infonavit según tu salario.
Y conviene ser claro con una realidad de mercado: en colonias consolidadas de la Ciudad de México como la Cuauhtémoc, la Roma o la San Rafael, un crédito Infonavit individual difícilmente cubre el precio completo de un departamento. Funciona como una parte del financiamiento, no como el financiamiento entero.
Para eso existen los esquemas combinados. Cofinavit suma tu crédito con el de una entidad financiera. El crédito conyugal y Unamos Créditos permiten juntar tu monto con el de tu pareja, un familiar o un corresidente, y ese límite se amplió hasta 711.9 veces el salario mínimo mensual, lo que puede superar los 6.8 millones de pesos.
La forma útil de plantearlo es al revés de como la mayoría lo hace. En lugar de preguntarte cuánto te presta el Infonavit y buscar vivienda con esa cifra, define primero qué departamento quieres y en qué zona, y después arma el financiamiento que lo alcanza. El crédito es una pieza. Casi nunca es la única.
Si ya tienes clara la zona, puedes revisar los departamentos en venta en la Cuauhtémoc y partir del precio real hacia el esquema que lo cubre.